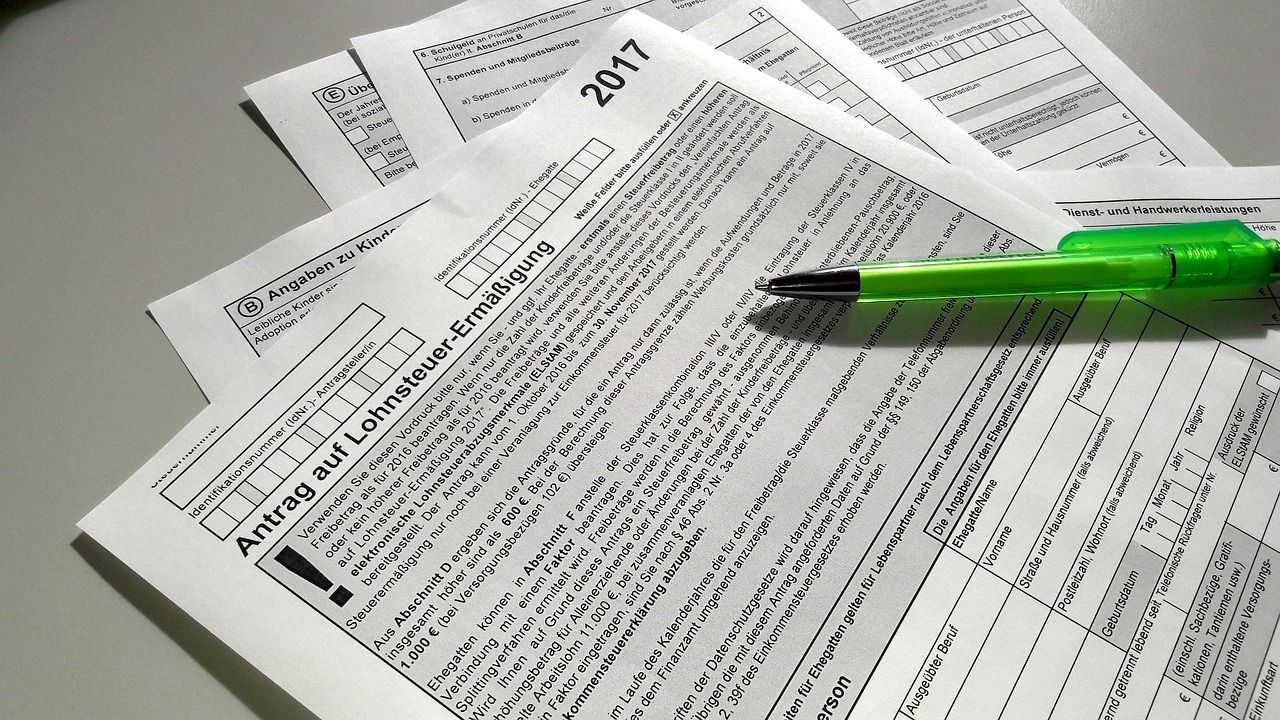
Das Bundesfinanzministerium unter Lars Klingbeil (SPD) will die Lohnsteuerklassen III und V für Ehepaare abschaffen und durch ein „automatisiertes Faktorverfahren“ ersetzen. Das geht aus einem Papier des Ministeriums hervor, über das zuerst das Handelsblatt berichtet hat; Tagesspiegel und die Nachrichtenagentur dts griffen den Bericht am 10. November 2026 auf. Der Vorschlag soll in den geplanten Gesetzentwurf zur Steuervereinfachung einfließen, der möglichst noch in diesem Jahr beschlossen werden soll. Einen Starttermin nennen die Berichte nicht.
Was genau ist geplant?
Heute können Ehepaare und eingetragene Lebenspartner zwischen den Kombinationen IV/IV, III/V und IV/IV mit Faktor wählen. Nach dem Papier soll III/V entfallen und die Lohnsteuer künftig automatisch nach der Einkommensverteilung der Partner berechnet werden. Das Ministerium begründet den Schritt mit einer Modernisierung des Lohnsteuerabzugs und mit weniger Pflichtveranlagungen: Wer III/V nutzt, muss bisher eine Einkommensteuererklärung abgeben, weil der monatliche Abzug die Jahressteuer oft nur ungenau trifft.
Lesen Sie auch Frist 30. November: Was Steuerklassenwechsel und Freibetrag für den Dezemberlauf bedeuten
Politisch ist der Plan offen. Er steht nicht im Koalitionsvertrag, im Papier selbst ist er als politisch zu entscheiden gekennzeichnet. Nach den Berichten haben unionsregierte Länder bereits Bedenken angemeldet; die CDU/CSU-Fraktion stand einer solchen Reform bislang skeptisch gegenüber. Schon 2024 war ein ähnlicher Anlauf der Ampel-Regierung nicht umgesetzt worden.
Jeden Morgen um 6 Uhr das Wichtigste für Personaler: kostenloser Newsletter →
Wie funktioniert das Faktorverfahren heute?
Das Verfahren steht bereits im Gesetz, in § 39f Einkommensteuergesetz (EStG). Beide Ehegatten werden in Steuerklasse IV geführt, zusätzlich bildet das Finanzamt einen Faktor kleiner als 1. Er ergibt sich aus dem Verhältnis zweier Größen: der voraussichtlichen gemeinsamen Einkommensteuer nach dem Splittingverfahren und der Summe der Lohnsteuer, die beide in Steuerklasse IV zahlen würden. Das Finanzamt rechnet ihn mit drei Nachkommastellen ohne Rundung.
Der Effekt: Die Splittingvorteile werden nicht mehr fast vollständig dem besser verdienenden Partner zugeschlagen, sondern im Verhältnis der Löhne verteilt. Die Jahressteuer des Paares ändert sich dadurch nicht, wohl aber das monatliche Netto jedes Einzelnen. Für den Partner mit dem geringeren Lohn – häufig in Teilzeit – fällt der Abzug niedriger aus als in Steuerklasse V, für den anderen höher als in Steuerklasse III. Wie stark sich das Netto verschiebt, lässt sich mit unserem Brutto-Netto-Rechner für beide Steuerklassen grob vergleichen.
Was ändert sich für die Entgeltabrechnung?
Technisch wenig: Schon heute wendet der Arbeitgeber nach § 39f Abs. 2 EStG die Steuerklasse IV und den Faktor an, die er über die elektronischen Lohnsteuerabzugsmerkmale (ELStAM) abruft. Abrechnungsprogramme beherrschen das Verfahren. Neu wäre vor allem die Menge: Würde III/V abgeschafft, müssten alle bisherigen III- und V-Fälle umgestellt werden. Ob das automatisch durch die Finanzverwaltung geschieht und mit welcher Übergangsfrist, ist bislang nicht bekannt.
Die Folgen für die Beschäftigten sind spürbarer. Ein Partner in Steuerklasse III hätte nach der Umstellung weniger Netto, der andere mehr. Erfahrungsgemäß landen solche Fragen zuerst im Lohnbüro. Auch Leistungen, die vom Nettolohn abhängen, etwa Elterngeld, Kurzarbeiter- oder Arbeitslosengeld, können sich verschieben, weil sie an das Netto anknüpfen.
Gibt es weitere Pläne zur Vereinfachung?
Bund und Länder verhandeln über ein größeres Paket zur Steuervereinfachung, in dem laut Handelsblatt auch Modelle für die Werbungskosten von Arbeitnehmern diskutiert werden. Belastbare Details dazu liegen noch nicht vor. Was zum 1. Januar bereits sicher kommt, hat Personalblatt im Überblick zum Jahressteuergesetz 2026 zusammengefasst.
Was Arbeitgeber jetzt wissen sollten
- Kein Handlungsbedarf zum Jahreswechsel: Es gibt bislang nur ein Ministeriumspapier, keinen beschlossenen Gesetzentwurf. Für 2027 gelten die bisherigen Steuerklassen weiter.
- Fragen von Beschäftigten sachlich beantworten: Die Wahl der Steuerklasse treffen Ehepaare beim Finanzamt, nicht beim Arbeitgeber. Wer jetzt noch für das laufende Jahr wechseln will, muss die Frist 30. November beachten.
- Keine Steuerberatung leisten: Ob Faktorverfahren oder III/V günstiger ist, hängt vom Einzelfall ab; Lohnbüros sollten auf Finanzamt oder Steuerberater verweisen.
- Abrechnung vorbereiten: Prüfen, ob das Abrechnungssystem Faktoren korrekt übernimmt und in der Entgeltbescheinigung ausweist – das wird bei einer Massenumstellung wichtig.
- Gesetzgebung beobachten: Entscheidend ist, ob der Vorschlag in den Gesetzentwurf zur Steuervereinfachung aufgenommen wird und eine Mehrheit findet.