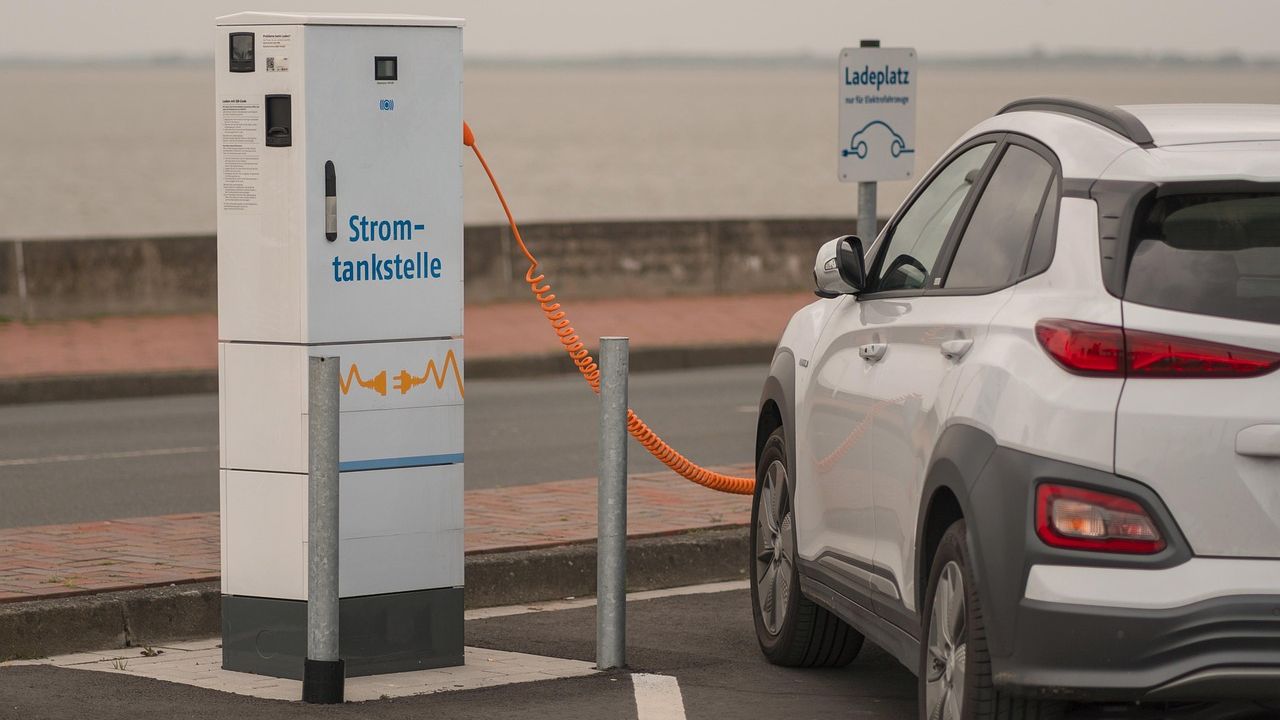
Überlassen Arbeitgeber in Deutschland einen Dienstwagen auch zur privaten Nutzung, entsteht ein geldwerter Vorteil, der der Lohnsteuer und der Sozialversicherung unterliegt. Er wird in der Regel pauschal mit 1 Prozent des Bruttolistenpreises pro Monat bewertet, so § 8 Absatz 2 in Verbindung mit § 6 Absatz 1 Nummer 4 des Einkommensteuergesetzes (EStG). Für reine Elektrofahrzeuge ist nur ein Viertel des Listenpreises anzusetzen, wenn dieser höchstens 100.000 Euro beträgt. Alternativ kann ein Fahrtenbuch geführt werden.
Wie funktioniert die Ein-Prozent-Regel?
Maßgeblich ist der inländische Bruttolistenpreis des Fahrzeugs im Zeitpunkt der Erstzulassung, zuzüglich der Kosten für Sonderausstattungen einschließlich Umsatzsteuer. Rabatte, die das Unternehmen beim Kauf erhalten hat, spielen keine Rolle; ebenso wenig, ob das Auto neu oder gebraucht angeschafft oder geleast wurde. Bei einem Verbrenner mit einem Listenpreis von 50.000 Euro beträgt der monatliche geldwerte Vorteil damit 500 Euro.
Lesen Sie auch Sachbezüge: Wie Arbeitgeber die 50-Euro-Freigrenze richtig nutzen
Kann der Wagen auch für Fahrten zwischen Wohnung und erster Tätigkeitsstätte genutzt werden, kommen nach § 8 Absatz 2 Satz 3 EStG monatlich 0,03 Prozent des Listenpreises je Entfernungskilometer hinzu. Bei 20 Kilometern einfacher Strecke und 50.000 Euro Listenpreis sind das weitere 300 Euro im Monat. Unter bestimmten Voraussetzungen erlaubt die Finanzverwaltung stattdessen eine Einzelbewertung der tatsächlich gefahrenen Tage; die Details sollten mit der Steuerberatung abgestimmt werden.
Wann lohnt sich ein Fahrtenbuch?
Statt der pauschalen Methode kann der private Nutzungsanteil nach § 6 Absatz 1 Nummer 4 Satz 3 EStG auch mit den tatsächlich auf Privatfahrten entfallenden Kosten angesetzt werden. Voraussetzung ist, dass alle Fahrzeugkosten belegt sind und das Verhältnis von privaten zu übrigen Fahrten durch ein ordnungsgemäßes Fahrtenbuch nachgewiesen wird. Das lohnt sich vor allem bei geringer Privatnutzung oder bei älteren, bereits weitgehend abgeschriebenen Fahrzeugen. Die Anforderungen an ein ordnungsgemäßes Fahrtenbuch sind allerdings hoch; Lücken können dazu führen, dass das Finanzamt doch die Ein-Prozent-Regel anwendet.
Welche Vorteile gelten für Elektroautos?
Für Fahrzeuge ohne CO2-Emission, also reine Elektro- und Brennstoffzellenfahrzeuge, ist nach § 6 Absatz 1 Nummer 4 Satz 2 Nummer 3 EStG nur ein Viertel des Bruttolistenpreises anzusetzen. Die Regel gilt für Fahrzeuge, die nach dem 31. Dezember 2018 und vor dem 1. Januar 2031 angeschafft werden. Der Listenpreis darf dabei 100.000 Euro nicht übersteigen. Diese Grenze wurde mit dem steuerlichen Investitionssofortprogramm 2025 angehoben; sie gilt nach Fachberichten, etwa des IWW-Instituts, für Fahrzeuge, die nach dem 30. Juni 2025 angeschafft wurden. Für Anschaffungen ab 2024 lag die Grenze zuvor bei 70.000 Euro, davor bei 60.000 Euro.
Ein Beispiel: Bei einem Elektroauto mit 60.000 Euro Listenpreis beträgt der monatliche Vorteil nur 150 Euro statt 600 Euro. Auch der Zuschlag für Fahrten zur Arbeit berechnet sich aus dem geviertelten Listenpreis.
Liegt der Preis über der Grenze, oder handelt es sich um extern aufladbare Hybridfahrzeuge, kommt bei Erfüllung bestimmter Voraussetzungen die Hälfte des Listenpreises in Betracht. Für Hybride, die nach dem 31. Dezember 2024 angeschafft werden, verlangt das Gesetz einen CO2-Ausstoß von höchstens 50 Gramm je Kilometer oder eine elektrische Reichweite von mindestens 80 Kilometern.
Was gilt bei Zuzahlungen der Beschäftigten?
Zahlen Beschäftigte ein Nutzungsentgelt für den Dienstwagen, mindert dieses den geldwerten Vorteil. Das kann eine pauschale monatliche Zahlung oder eine Beteiligung an einzelnen Kosten sein. Arbeitgeber sollten die Vereinbarung schriftlich festhalten, damit sie in der Lohnabrechnung korrekt berücksichtigt werden kann.
Was Arbeitgeber jetzt wissen sollten
- Für jedes Fahrzeug sollte dokumentiert sein, welcher Bruttolistenpreis und welches Anschaffungsdatum gelten, da davon die Begünstigung abhängt.
- Bei Elektroautos ist die 100.000-Euro-Grenze zu beachten; Sonderausstattung zählt zum Listenpreis.
- Wer ein Fahrtenbuch zulässt, sollte die Beschäftigten auf die strengen formalen Anforderungen hinweisen.
- Nutzungsentgelte und Kostenbeteiligungen sollten schriftlich vereinbart werden.
- Für die steuerliche Behandlung im Einzelfall empfiehlt sich die Abstimmung mit der Steuerberatung.